Non-Insulin Therapies for Diabetes Market Size, Scope, Revenue Report 2026 to 2035
Segmentations Non-Insulin Therapies for Diabetes Market:
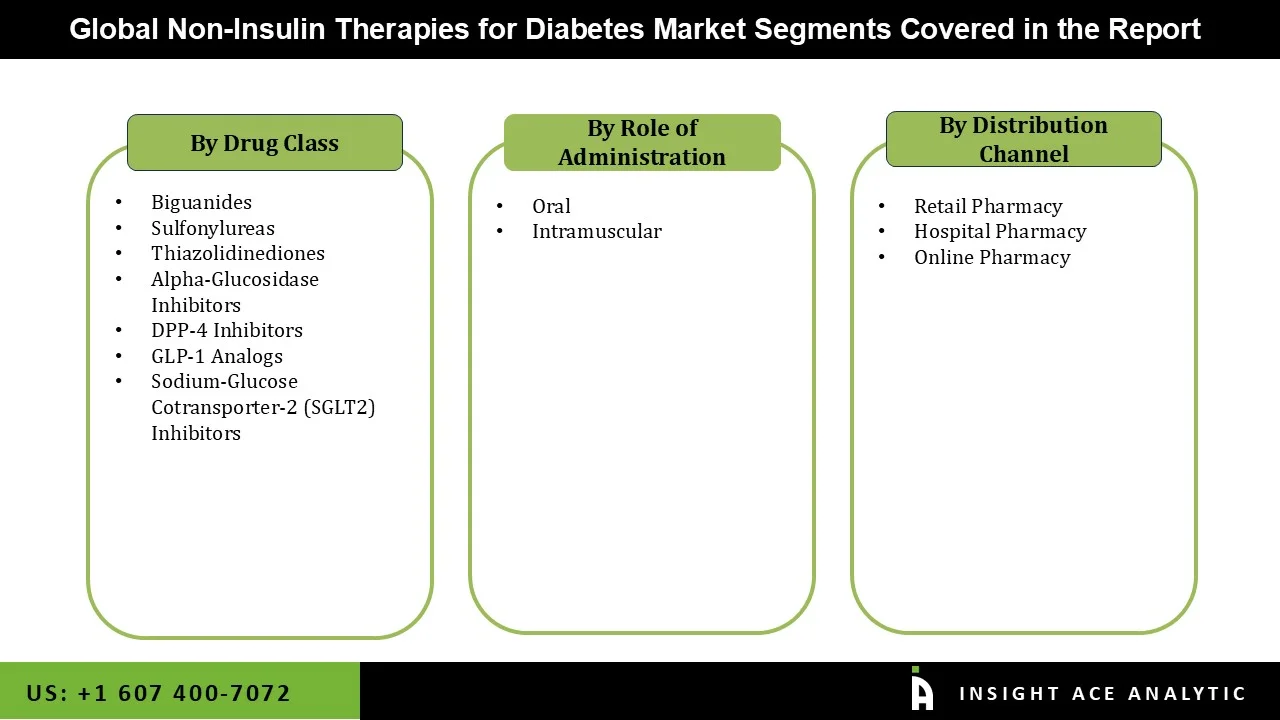
Non-Insulin Therapies for Diabetes Market by Drug Class -
- Biguanides
- Sulfonylureas
- Thiazolidinediones
- Alpha-Glucosidase Inhibitors
- DPP-4 Inhibitors
- GLP-1 Analogs
- Sodium-Glucose Cotransporter-2 (SGLT2) Inhibitors
Non-Insulin Therapies for Diabetes Market by Route of Administration -
- Oral
- Intramuscular
Non-Insulin Therapies for Diabetes Market by Distribution Channel -
- Retail Pharmacy
- Hospital Pharmacy
- Online Pharmacy
Non-Insulin Therapies for Diabetes Market by Region-
- North America-
- The US
- Canada
- Europe-
- Germany
- The UK
- France
- Italy
- Spain
- Rest of Europe
- Asia-Pacific-
- China
- Japan
- India
- South Korea
- South East Asia
- Rest of Asia Pacific
- Latin America-
- Brazil
- Argentina
- Mexico
- Rest of Latin America
- Middle East and Africa-
- GCC Countries
- South Africa
- Rest of Middle East and Africa
Chapter 1. Methodology and Scope
1.1. Research Methodology
1.2. Research Scope & Assumptions
Chapter 2. Executive Summary
Chapter 3. Global Non-Insulin Therapies for Diabetes Market Snapshot
Chapter 4. Global Non-Insulin Therapies for Diabetes Market Variables, Trends & Scope
4.1. Market Segmentation & Scope
4.2. Market Drivers
4.3. Market Restraints
4.4. Market Opportunities
4.5. Market Trends
4.6. Non-Insulin Diabetes Drug Landscape Analysis
4.7. Biguanides Analysis
4.8. Sulfonylureas Analysis
4.9. Thiazolidinediones Analysis
4.10. Alpha-Glucosidase Inhibitors Analysis
4.11. DPP-4 Inhibitors Analysis
4.12. GLP-1 Analogs Analysis
4.13. Sodium-Glucose Cotransporter-2 (SGLT2) Inhibitors Analysis
4.14. Oral Administration Analysis
4.15. Intramuscular Administration Analysis
4.16. Retail Pharmacy Distribution Analysis
4.17. Hospital Pharmacy Distribution Analysis
4.18. Online Pharmacy Distribution Analysis
4.19. Non-Insulin Therapies for Diabetes Value Chain Analysis
4.20. Porter’s Five Forces Analysis
4.21. Competitive Landscape & Market Share Analysis
4.22. Market Attractiveness Analysis
Chapter 5. Non-Insulin Therapies for Diabetes Market Segmentation: By Drug Class
5.1. Market Share, 2025 & 2035
5.2. Market Size (US$ Mn), 2022–2035
5.2.1. Biguanides
5.2.2. Sulfonylureas
5.2.3. Thiazolidinediones
5.2.4. Alpha-Glucosidase Inhibitors
5.2.5. DPP-4 Inhibitors
5.2.6. GLP-1 Analogs
5.2.7. Sodium-Glucose Cotransporter-2 (SGLT2) Inhibitors
Chapter 6. Non-Insulin Therapies for Diabetes Market Segmentation: By Route of Administration
6.1. Market Share, 2025 & 2035
6.2. Market Size (US$ Mn), 2022–2035
6.2.1. Oral
6.2.2. Intramuscular
Chapter 7. Non-Insulin Therapies for Diabetes Market Segmentation: By Distribution Channel
7.1. Market Share, 2025 & 2035
7.2. Market Size (US$ Mn), 2022–2035
7.2.1. Retail Pharmacy
7.2.2. Hospital Pharmacy
7.2.3. Online Pharmacy
Chapter 8. Regional Non-Insulin Therapies for Diabetes Market Estimates & Trend Analysis
8.1. Global Market Regional Snapshot, 2025 & 2035
8.2. North America
8.2.1. Market Revenue by Country (U.S., Canada), 2022–2035
8.2.2. North America Non-Insulin Therapies for Diabetes Market Revenue by Drug Class, 2022–2035
8.2.3. North America Non-Insulin Therapies for Diabetes Market Revenue by Route of Administration, 2022–2035
8.2.4. North America Non-Insulin Therapies for Diabetes Market Revenue by Distribution Channel, 2022–2035
8.3. Europe
8.3.1. Market Revenue by Country (Germany, U.K., France, Italy, Spain, Rest of Europe), 2022–2035
8.3.2. Europe Non-Insulin Therapies for Diabetes Market Revenue by Drug Class, 2022–2035
8.3.3. Europe Non-Insulin Therapies for Diabetes Market Revenue by Route of Administration, 2022–2035
8.3.4. Europe Non-Insulin Therapies for Diabetes Market Revenue by Distribution Channel, 2022–2035
8.4. Asia Pacific
8.4.1. Market Revenue by Country (China, Japan, India, South Korea, Australia, ASEAN, Rest of Asia Pacific), 2022–2035
8.4.2. Asia Pacific Non-Insulin Therapies for Diabetes Market Revenue by Drug Class, 2022–2035
8.4.3. Asia Pacific Non-Insulin Therapies for Diabetes Market Revenue by Route of Administration, 2022–2035
8.4.4. Asia Pacific Non-Insulin Therapies for Diabetes Market Revenue by Distribution Channel, 2022–2035
8.5. Latin America
8.5.1. Market Revenue by Country (Brazil, Mexico, Argentina, Rest of Latin America), 2022–2035
8.5.2. Latin America Non-Insulin Therapies for Diabetes Market Revenue by Drug Class, 2022–2035
8.5.3. Latin America Non-Insulin Therapies for Diabetes Market Revenue by Route of Administration, 2022–2035
8.5.4. Latin America Non-Insulin Therapies for Diabetes Market Revenue by Distribution Channel, 2022–2035
8.6. Middle East & Africa
8.6.1. Market Revenue by Country (GCC Countries, South Africa, Rest of Middle East & Africa), 2022–2035
8.6.2. Middle East & Africa Non-Insulin Therapies for Diabetes Market Revenue by Drug Class, 2022–2035
8.6.3. Middle East & Africa Non-Insulin Therapies for Diabetes Market Revenue by Route of Administration, 2022–2035
8.6.4. Middle East & Africa Non-Insulin Therapies for Diabetes Market Revenue by Distribution Channel, 2022–2035
Chapter 9. Competitive Landscape
9.1. Market Share Analysis, 2026
9.2. Competitive Benchmarking
9.3. Major M&A, Partnerships, Collaborations, Product Launches, Strategic Investments, Distribution Agreements & Product Innovation Developments (2022–2026)
9.4. Company Profiles
9.4.1. AstraZeneca
9.4.2. Boehringer Ingelheim GmbH
9.4.3. Bristol-Myers Squibb
9.4.4. Eli Lilly and Company
9.4.5. GlaxoSmithKline
9.4.6. F. Hoffmann-La Roche Ltd.
9.4.7. Janssen Pharmaceuticals
9.4.8. Merck & Company
9.4.9. Novartis AG
9.4.10. Novo Nordisk
9.4.11. Pfizer
9.4.12. Sanofi Aventis
9.4.13. Takeda Pharmaceuticals
9.4.14. Other Prominent Players
Research Design and Approach
This study employed a multi-step, mixed-method research approach that integrates:
- Secondary research
- Primary research
- Data triangulation
- Hybrid top-down and bottom-up modelling
- Forecasting and scenario analysis
This approach ensures a balanced and validated understanding of both macro- and micro-level market factors influencing the market.
Secondary Research
Secondary research for this study involved the collection, review, and analysis of publicly available and paid data sources to build the initial fact base, understand historical market behaviour, identify data gaps, and refine the hypotheses for primary research.
Sources Consulted
Secondary data for the market study was gathered from multiple credible sources, including:
- Government databases, regulatory bodies, and public institutions
- International organizations (WHO, OECD, IMF, World Bank, etc.)
- Commercial and paid databases
- Industry associations, trade publications, and technical journals
- Company annual reports, investor presentations, press releases, and SEC filings
- Academic research papers, patents, and scientific literature
- Previous market research publications and syndicated reports
These sources were used to compile historical data, market volumes/prices, industry trends, technological developments, and competitive insights.
Primary Research
Primary research was conducted to validate secondary data, understand real-time market dynamics, capture price points and adoption trends, and verify the assumptions used in the market modelling.
Stakeholders Interviewed
Primary interviews for this study involved:
- Manufacturers and suppliers in the market value chain
- Distributors, channel partners, and integrators
- End-users / customers (e.g., hospitals, labs, enterprises, consumers, etc., depending on the market)
- Industry experts, technology specialists, consultants, and regulatory professionals
- Senior executives (CEOs, CTOs, VPs, Directors) and product managers
Interview Process
Interviews were conducted via:
- Structured and semi-structured questionnaires
- Telephonic and video interactions
- Email correspondences
- Expert consultation sessions
Primary insights were incorporated into demand modelling, pricing analysis, technology evaluation, and market share estimation.
Data Processing, Normalization, and Validation
All collected data were processed and normalized to ensure consistency and comparability across regions and time frames.
The data validation process included:
- Standardization of units (currency conversions, volume units, inflation adjustments)
- Cross-verification of data points across multiple secondary sources
- Normalization of inconsistent datasets
- Identification and resolution of data gaps
- Outlier detection and removal through algorithmic and manual checks
- Plausibility and coherence checks across segments and geographies
This ensured that the dataset used for modelling was clean, robust, and reliable.
Market Size Estimation and Data Triangulation
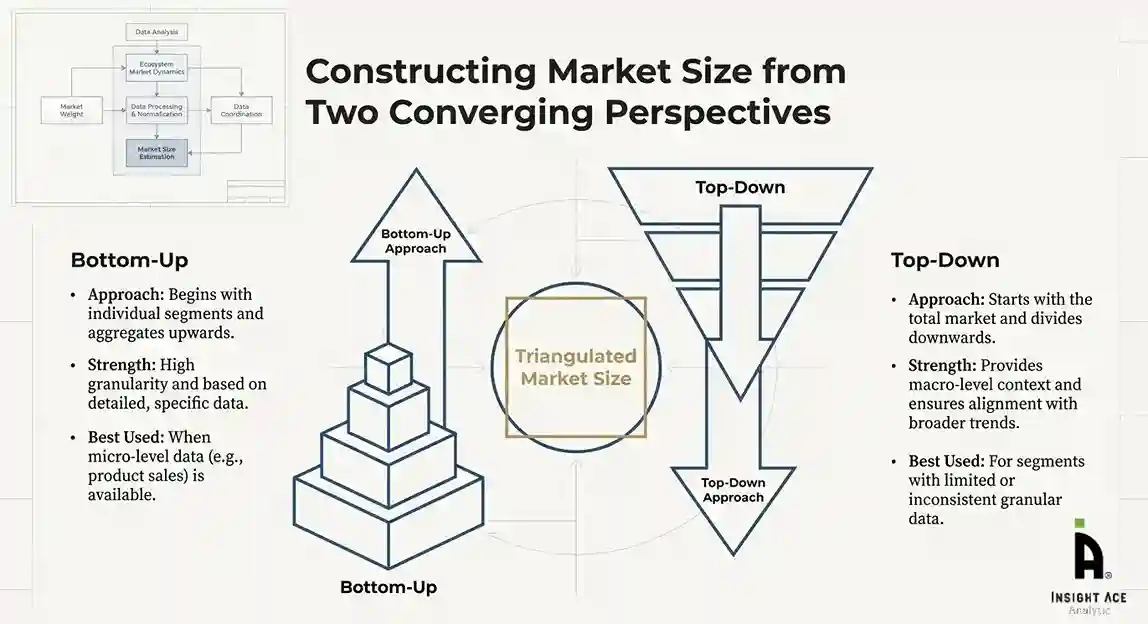
Bottom-Up Approach
The bottom-up approach involved aggregating segment-level data, such as:
- Company revenues
- Product-level sales
- Installed base/usage volumes
- Adoption and penetration rates
- Pricing analysis
This method was primarily used when detailed micro-level market data were available.
Top-Down Approach
The top-down approach used macro-level indicators:
- Parent market benchmarks
- Global/regional industry trends
- Economic indicators (GDP, demographics, spending patterns)
- Penetration and usage ratios
This approach was used for segments where granular data were limited or inconsistent.
Hybrid Triangulation Approach
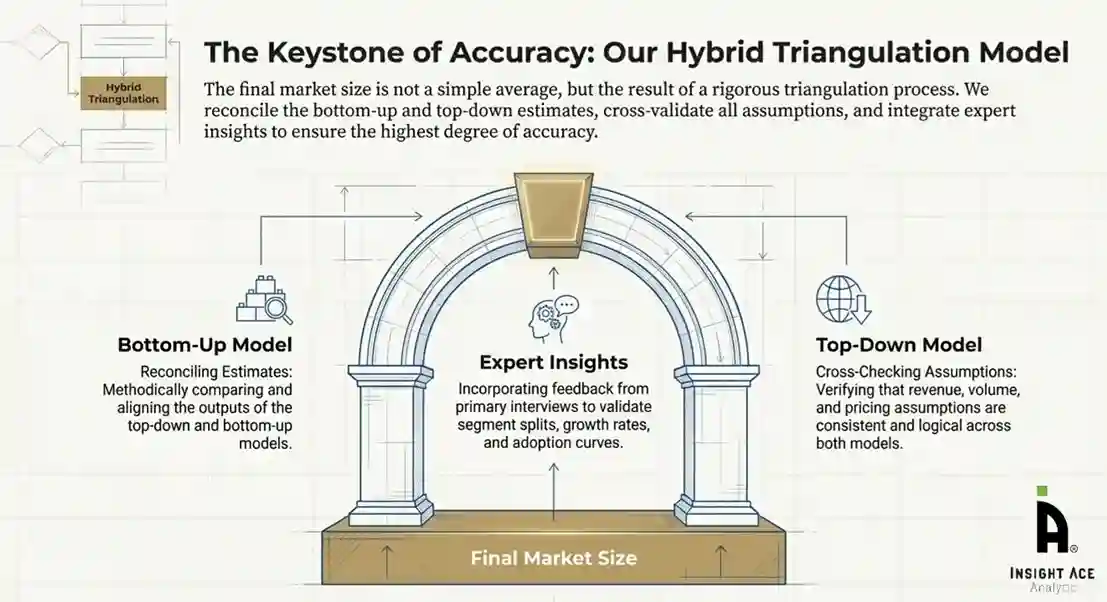
To ensure accuracy, a triangulated hybrid model was used. This included:
- Reconciling top-down and bottom-up estimates
- Cross-checking revenues, volumes, and pricing assumptions
- Incorporating expert insights to validate segment splits and adoption rates
This multi-angle validation yielded the final market size.
Forecasting Framework and Scenario Modelling
Market forecasts were developed using a combination of time-series modelling, adoption curve analysis, and driver-based forecasting tools.
Forecasting Methods
- Time-series modelling
- S-curve and diffusion models (for emerging technologies)
- Driver-based forecasting (GDP, disposable income, adoption rates, regulatory changes)
- Price elasticity models
- Market maturity and lifecycle-based projections
Scenario Analysis
Given inherent uncertainties, three scenarios were constructed:
- Base-Case Scenario: Expected trajectory under current conditions
- Optimistic Scenario: High adoption, favourable regulation, strong economic tailwinds
- Conservative Scenario: Slow adoption, regulatory delays, economic constraints
Sensitivity testing was conducted on key variables, including pricing, demand elasticity, and regional adoption.
Request Customization
Add countries, segments, company profiles, or extend forecast — free 10% customization with purchase.
Customize This Report →Enquire Before Buying
Speak with our analyst team about scope, methodology, pricing, or deliverable formats.
Enquire Now →Frequently Asked Questions
Non-Insulin Therapies for Diabetes Market Size is valued at USD 35.51 Bn in 2025 and is predicted to reach USD 63.56 Bn by the year 2035
The Non-Insulin Therapies for Diabetes Market is expected to grow at a 6.2% CAGR during the forecast period for 2026 to 2035
AstraZeneca, Boehringer Ingelheim GmbH, Bristol-Myers Squibb, Eli Lilly and Company, GlaxoSmithKline, F. Hoffmann-La Roche Ltd., Janssen Pharmaceuticals, Merck & Company, Novartis AG, Novo Nordisk, Pfizer, Sanofi Aventis, Takeda Pharmaceuticals and Others.
Non-Insulin Therapies for Diabetes Market is segmented into Drug Class, Route of Administration, Distribution Channel and Other.
North America region is leading the Non-Insulin Therapies for Diabetes Market.